Resumo Executivo: A publicação do Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, despertou dúvidas no setor imobiliário ao prever a obrigatoriedade de emissão de Nota Fiscal de Serviços Eletrônica (NFS-e) pelos condomínios edilícios a partir de 1º de dezembro de 2026. Neste artigo, demonstramos sob a ótica do Direito Tributário e Civil por que essa exigência configura mero dever instrumental (obrigação acessória) e desmentimos o boato de que as cotas condominiais passarão a sofrer incidência do IBS e da CBS.
- Introdução: O Fato Normativo e a Desinformação
No dia 31 de julho de 2026, a Secretaria Especial da Receita Federal do Brasil (RFB) e o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) publicaram no Diário Oficial da União o Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026. O diploma normativo, editado com base no art. 112 do Decreto nº 12.955/2026 e na Resolução CGIBS nº 6/2026, estabelece o cronograma oficial de início da obrigatoriedade de emissão dos documentos fiscais eletrônicos relativos ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS).
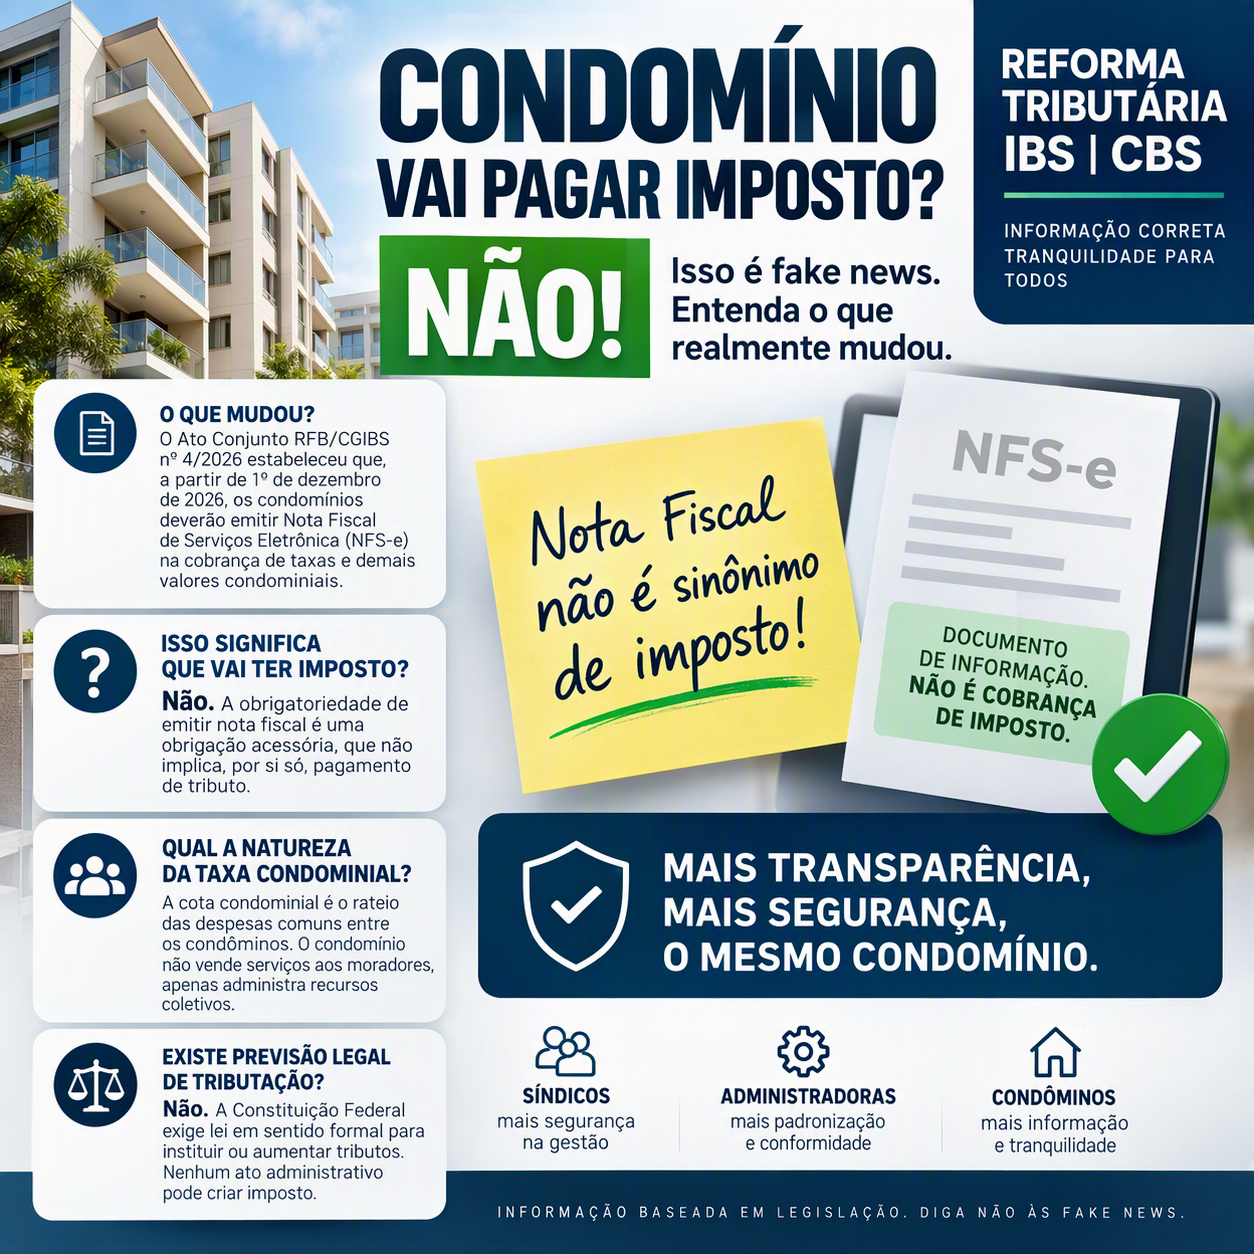
O ponto que rapidamente ganhou repercussão — e deu margem a interpretações equivocadas nas redes sociais — encontra-se no art. 1º, inciso III, alínea “f”, do referido Ato Conjunto, que fixa a data de 1º de dezembro de 2026 para o início da emissão obrigatória da Nota Fiscal de Serviços Eletrônica (NFS-e):
“f) na cobrança de taxas e demais valores condominiais pelo condomínio edilício, bem como outras receitas do condomínio: 1º de dezembro de 2026;”
A partir de uma leitura superficial do dispositivo, disseminou-se a falsa premissa de que a emissão de nota fiscal implicaria a tributação das cotas condominiais pelo IBS e pela CBS, cujo ônus financeiro seria repassado aos condôminos. Contudo, a análise sistemática da Constituição Federal, do Código Tributário Nacional (CTN), do Código Civil e da Lei Complementar nº 214/2025 revela que tal receio é infundado e carece de qualquer fundamento jurídico.
- Obrigação Principal vs. Obrigação Acessória: Os Limites do Ato Conjunto
O primeiro equívoco das notícias alarmistas reside na confusão elementar entre obrigação tributária principal e obrigação tributária acessória, conceitos perfeitamente delimitados pelo art. 113 do Código Tributário Nacional (CTN):
- Obrigação Principal (art. 113, § 1º, do CTN): Surge com a ocorrência do fato gerador e tem por objeto o pagamento de tributo ou penalidade pecuniária. Por força do Princípio da Estrita Legalidade Tributária (art. 150, inciso I, da Constituição Federal), nenhum tributo pode ser criado ou majorado senão em virtude de lei (e, no caso das normas gerais de IBS e CBS, mediante Lei Complementar).
- Obrigação Acessória (art. 113, § 2º, do CTN): Decorre da legislação tributária e tem por objeto prestações positivas ou negativas (deveres instrumentais), instituídas no interesse da arrecadação ou da fiscalização dos tributos, tais como emitir documentos fiscais, escriturar livros e prestar informações digitais ao Fisco.
O Ato Conjunto RFB/CGIBS nº 4/2026 é um ato administrativo infralegal que disciplina exclusivamente obrigações acessórias. Ele não cria hipóteses de incidência, não define base de cálculo e não institui alíquotas. No sistema tributário brasileiro, é absolutamente comum que entidades imunes, isentas ou operações sujeitas à não incidência sejam obrigadas a emitir documentos fiscais eletrônicos para fins de controle cadastral, rastreabilidade financeira e cruzamento de dados, sem que isso resulte em qualquer centavo de tributo a recolher.
- A Natureza Jurídica do Condomínio Edilício e a Inexistência de Fato Gerador
Ainda que se analisasse a questão sob o prisma da Lei Complementar nº 214/2025 (que institui o IBS e a CBS), a tributação da taxa condominial esbarraria na própria natureza jurídica do condomínio edilício, regida pelos arts. 1.331 a 1.358 do Código Civil.
O condomínio edilício é um ente despersonalizado (embora dotado de inscrição no CNPJ por exigência cadastral) e sem finalidade lucrativa, formado pela comunhão de proprietários para a administração e conservação das partes comuns da edificação. Disso decorrem três consequências jurídicas inafastáveis:
- Inexistência de fornecimento oneroso de bens ou serviços: O condomínio não “vende” bens nem “presta serviços” aos condôminos. Ninguém presta serviço a si mesmo em regime de copropriedade.
- Natureza de mero rateio de despesas: A taxa condominial (ordinária ou extraordinária) representa estritamente o reembolso ou a recomposição patrimonial dos gastos necessários à manutenção da coisa comum (água, energia elétrica, folha de pagamento, segurança, conservação).
- Ausência de capacidade contributiva e de valor agregado: Os tributos sobre o consumo (IBS e CBS), previstos nos arts. 156-A e 195, inciso V, da Constituição Federal, incidem sobre o consumo de bens materiais, imateriais, direitos e serviços em operações de mercado. O rateio de despesas entre condôminos não configura ato de consumo nem gera riqueza nova.
Reconhecendo essa realidade ontológica, a própria Lei Complementar nº 214/2025 exclui os condomínios edilícios da condição de contribuintes do IBS e da CBS no tocante à arrecadação das cotas condominiais (ressalvadas hipóteses específicas de opção voluntária ou de exploração econômica mercantil perante terceiros).
- A Finalidade Prática da NFS-e Condominial no Novo Sistema Tributário
Se a taxa condominial não sofre incidência de IBS e CBS, por qual razão técnica o Ato Conjunto RFB/CGIBS nº 4/2026 exigiu a emissão da NFS-e a partir de 1º de dezembro de 2026? A exigência justifica-se por três pilares de governança fiscal da Reforma Tributária:
4.1. Viabilização de Créditos para Condôminos Pessoas Jurídicas (Não Cumulatividade Plena)
Em edifícios comerciais, centros empresariais, shopping centers e condomínios logísticos, as unidades autônomas pertencem ou são locadas a empresas contribuintes do IBS e da CBS. Como o novo sistema baseia-se na não cumulatividade ampla e no crédito financeiro vinculado ao documento fiscal eletrônico, a empresa condômina precisa de um documento fiscal idôneo (a NFS-e emitida pelo condomínio) para comprovar contabilmente sua despesa operacional e, nas hipóteses admitidas pelo Regulamento do IBS/CBS, apropriar os créditos correspondentes às despesas rateadas (como energia, limpeza e insumos adquiridos pelo condomínio).
4.2. Segregação entre “Cota Condominial” e “Outras Receitas”
Observe-se que o art. 1º, inciso III, alínea “f”, do Ato Conjunto menciona expressamente: “na cobrança de taxas e demais valores condominiais pelo condomínio edilício, bem como outras receitas do condomínio“. Atualmente, inúmeros condomínios auferem receitas acessórias mediante a exploração econômica de áreas comuns perante terceiros — tais como a locação de lajes/topos de prédios para antenas de telecomunicações, cessão onerosa de fachadas para publicidade (outdoors), locação de auditórios para não condôminos ou exploração comercial de estacionamentos. A emissão da NFS-e permitirá segregar com exatidão cirúrgica as cotas de rateio (amparadas pela não incidência) das receitas comerciais auferidas perante terceiros.
4.3. Padronização Documental e Conformidade (Compliance)
O modelo operacional do IBS e da CBS extingue obrigações acessórias defasadas e centraliza a escrituração na emissão nativa de documentos eletrônicos. Aliás, o próprio art. 2º do Ato Conjunto RFB/CGIBS nº 4/2026 prevê a instituição de um programa de conformidade para a emissão de documentos fiscais para o ano de 2026, demonstrando o caráter orientador e de transição tecnológica da medida.
- Conclusão e Orientações para Síndicos e Administradoras
Diante do exposto, conclui-se com absoluta segurança jurídica que o Ato Conjunto RFB/CGIBS nº 4/2026 não institui qualquer imposto sobre a taxa de condomínio, tampouco autoriza o aumento das cotas condominiais sob o pretexto de repasse tributário de IBS ou CBS sobre o rateio.
O impacto da norma é estritamente procedimental e tecnológico. Até 1º de dezembro de 2026, síndicos, contadores e administradoras de condomínios deverão apenas assegurar que seus softwares de gestão condominial estejam integrados ao padrão nacional da NFS-e, parametrizando a emissão dos boletos mensais com a respectiva nota fiscal eletrônica classificada sob o código de não incidência para as taxas de rateio, e discriminando adequadamente eventuais receitas extraordinárias de natureza comercial.
MANNA MELO & BRITO SOCIEDADE DE ADVOGADOS